


À propos de la série de monographies CAS
Les monographies de la CAS sont des ouvrages de référence, évalués par des pairs et approfondis, qui portent sur des sujets importants de la pratique actuarielle en assurance de biens et de dommages. La monographie inaugurale, Stochastic Loss Reserving Using Bayesian MCMC Models, a été publiée en janvier 2015.
L’initiative CAS Monograph Series répond à l’objectif de créer un ajout important au corpus existant de la littérature CAS, chaque monographie permettant le traitement complet d’un seul sujet.
Les monographies ne représentent qu’une des façons dont la CAS offre à ses membres l’accès à des informations, des recherches et des ressources pertinentes qu’ils peuvent appliquer directement au travail pour progresser dans leur carrière.
Lignes directrices pour la soumission des monographies
Comité de rédaction de la monographie
Brandon Smith, Planet
Marco De Virgilis
Ali Ishaq
Janice Jeune
Yuhan Zhao
Betty Zhu
Appels à candidatures en cours
Monographies publiées
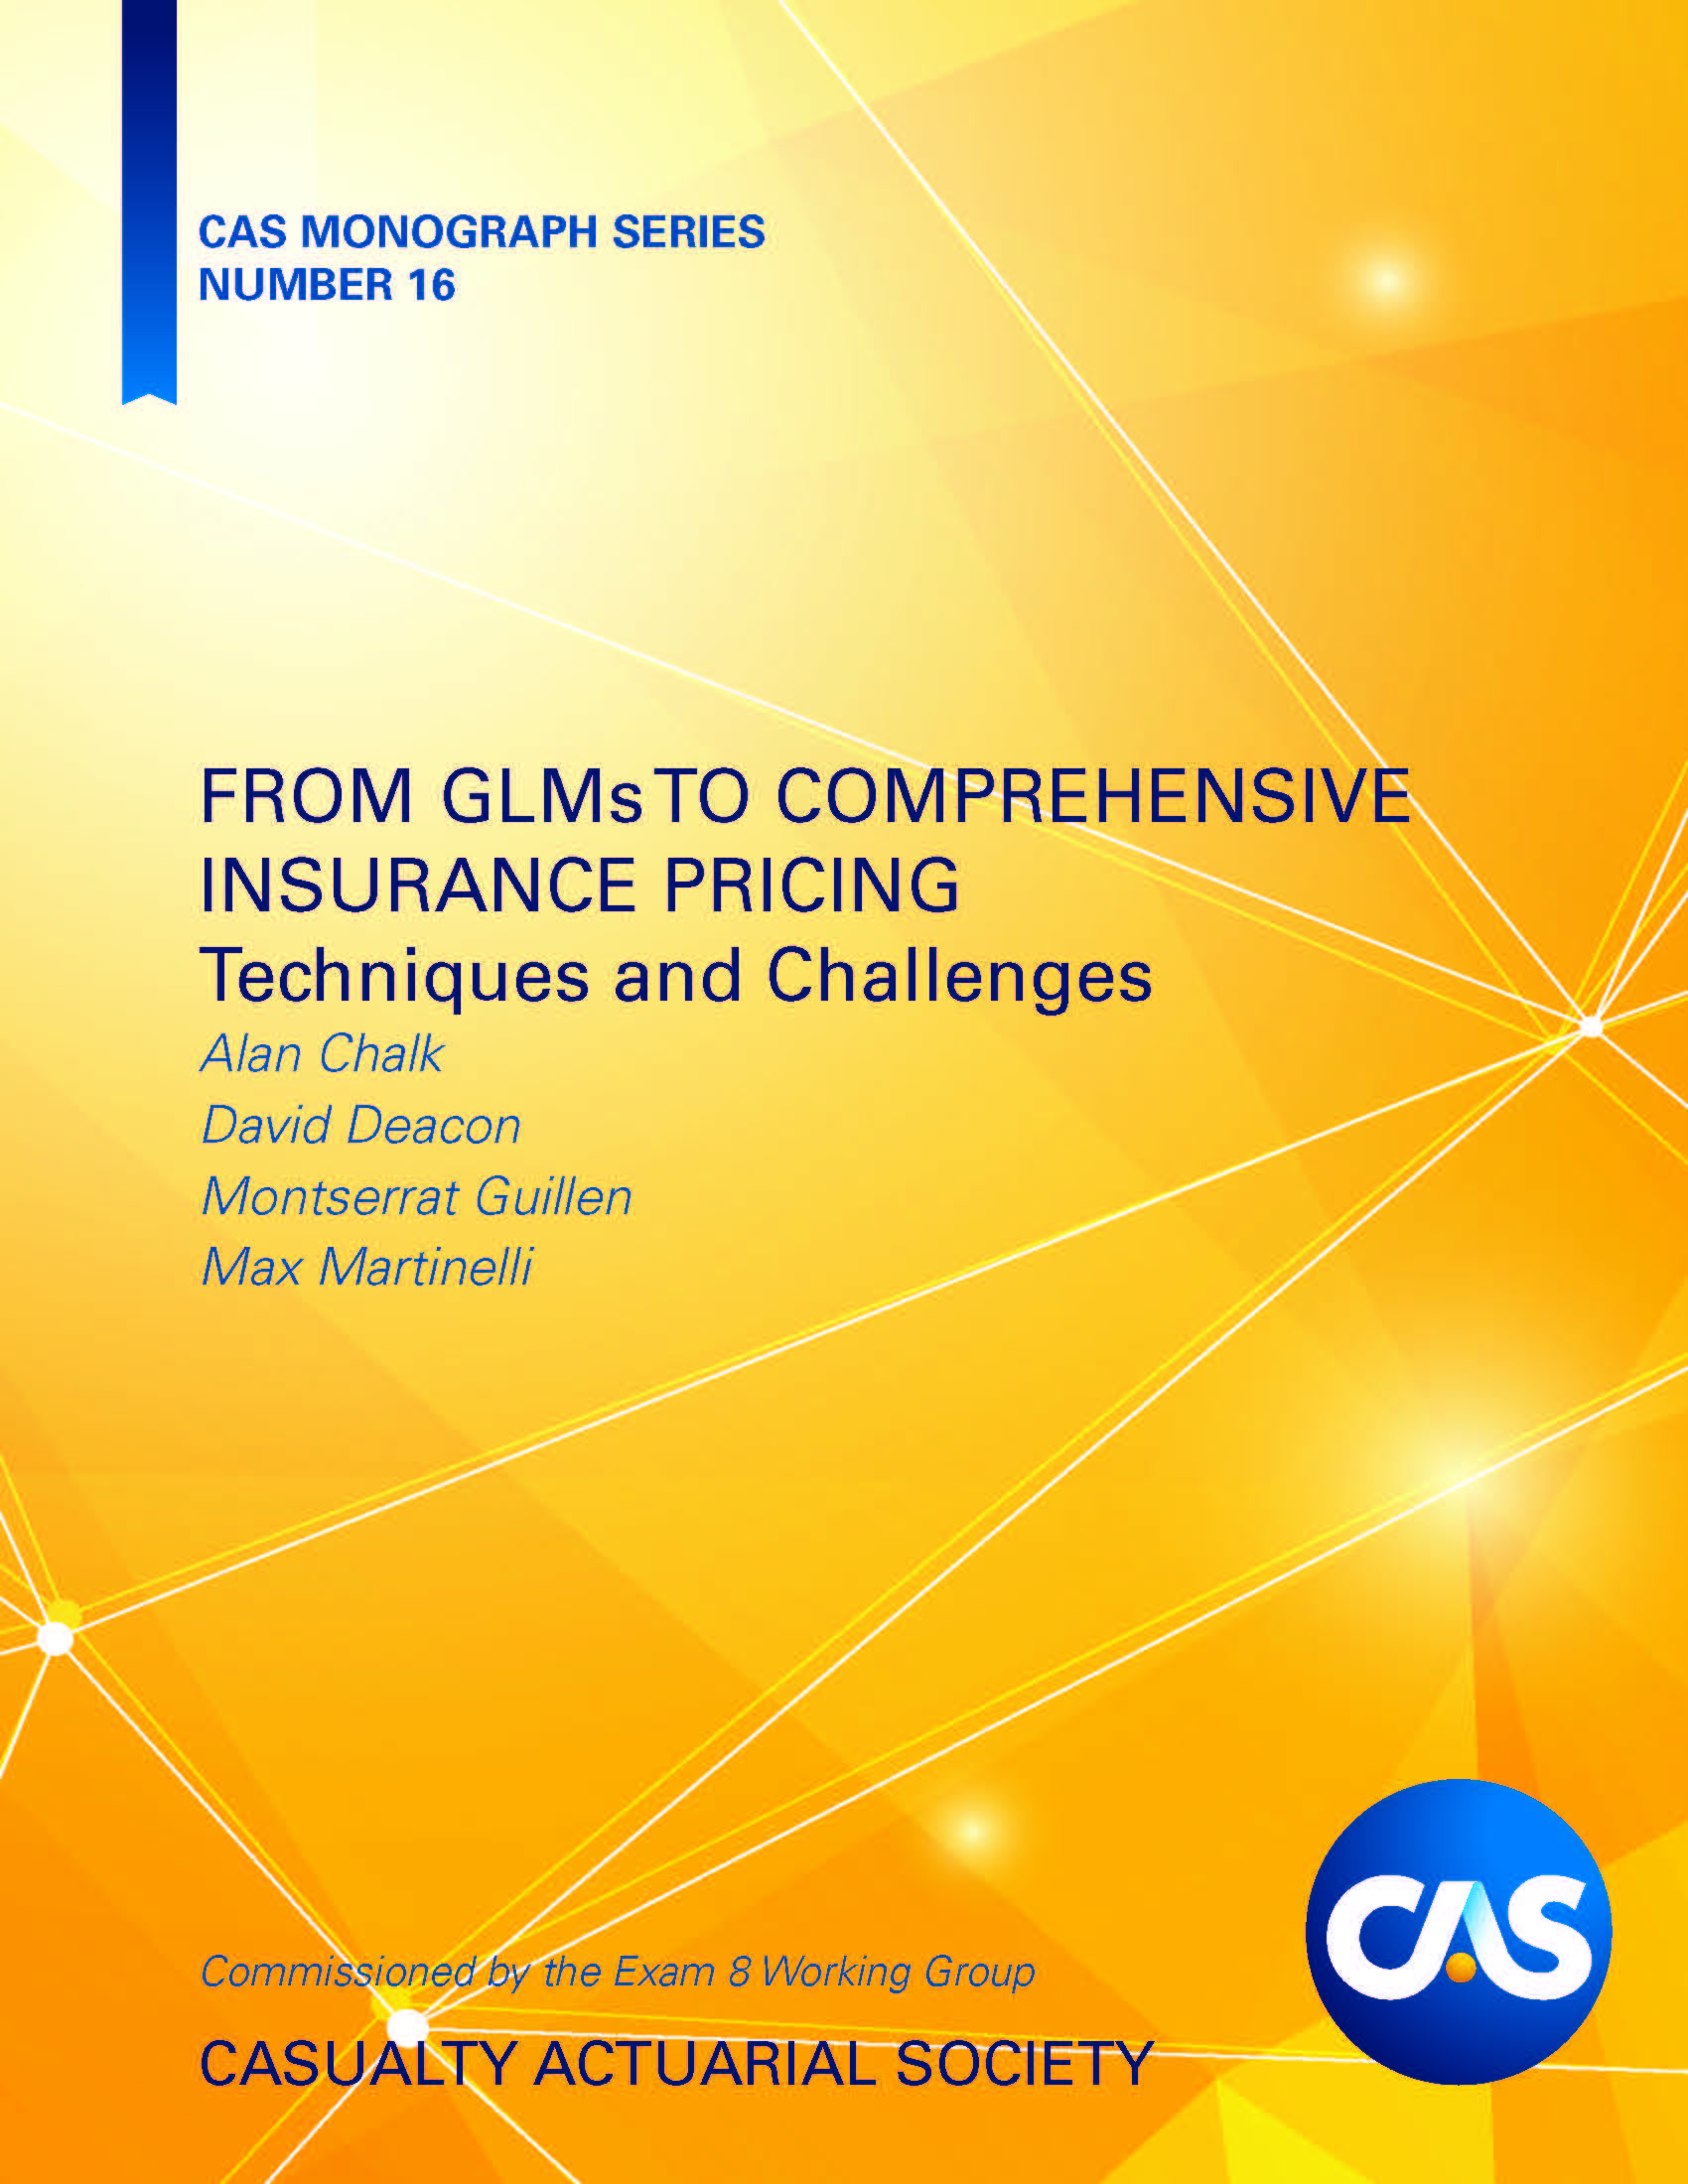
L'ouvrage « From GLMs to Comprehensive Insurance Pricing » aborde les défis concrets auxquels sont confrontés les actuaires lors de l'élaboration de plans de tarification. Alliant rigueur statistique et approche pratique, les auteurs proposent un cadre moderne et complet pour la construction de modèles de tarification d'assurance transparents, fiables et performants.
L'ouvrage « Introduction à la modélisation du capital et à la gestion de portefeuille » est un guide complet pour la conception, la compréhension et l'application de modèles de capital en assurance dommages. Il présente un cadre unifié intégrant la tarification, la stratégie de réassurance, l'adéquation des fonds propres, la mesure de la performance et l'optimisation du portefeuille. Les thèmes suivants sont abordés : opérations commerciales, adéquation des fonds propres et sources de risque, tarification et allocation, mesures spectrales du risque et évaluation des modèles de capital.
L'ouvrage « Modèles mixtes pratiques pour actuaires » présente aux actuaires le puissant cadre des modèles mixtes, qui étendent les modèles linéaires et linéaires généralisés en intégrant les principes de crédibilité. Plusieurs modèles de crédibilité bien connus sont présentés comme des cas particuliers du modèle mixte linéaire, permettant aux actuaires d'exploiter des outils statistiques standard pour les évaluer, les affiner et les étendre. Le texte présente ensuite les modèles mixtes linéaires généralisés, assouplissant certaines de leurs contraintes et permettant des applications plus larges dans le secteur de l'assurance.
Pour résoudre ce problème, l'article présente la régression pénalisée, en se concentrant spécifiquement sur la pénalisation de Lasso, comme solution pour intégrer la crédibilité dans les modèles prédictifs. La régression de Lasso fonctionne comme une procédure « pondérée par la crédibilité », permettant aux actuaires de gérer plus efficacement les contraintes de données en réduisant la dépendance à l'égard de grands ensembles de données. La méthodologie est conforme à la norme de pratique actuarielle n° 25 (ASOP 25) et nécessite de passer d'une analyse traditionnelle de la valeur p à une interprétation des coefficients du modèle basée sur la crédibilité.
Cette monographie explique l'application pratique de la crédibilité du lasso et comment elle permet d'évaluer simultanément la signification et l'ampleur des coefficients, contrairement aux GLM, qui se concentrent uniquement sur la signification statistique. La discussion comprend des conseils intuitifs pour la mise en œuvre, soulignant la simplicité et la robustesse du réglage du paramètre de pénalité par rapport aux évaluations traditionnelles de la valeur p.
Cette monographie a été adoptée au programme de l'examen 8.
Le développement d’une grande variété de modèles de variabilité des réserves a été principalement motivé par la nécessité de quantifier l’incertitude des réserves. L’ouvrage Actuaire et gestion des risques d’entreprise : Intégration de la variabilité des réserves va au-delà de la quantification et explore d’autres aspects de la variabilité des réserves qui permettent une intégration plus complète de ces indicateurs de risque clés dans le cadre plus large de gestion des risques d’entreprise. Il utilise une étude de cas pour discuter et illustrer le processus d’intégration des résultats de l’analyse périodique des réserves et de la variabilité des réserves dans les processus plus larges de gestion des risques d’entreprise. Les conséquences de cette approche comprennent la production d’indicateurs de performance utiles et un renforcement des lignes de communication entre la fonction actuarielle et les autres départements fonctionnels de l’assurance, deux éléments précieux pour la direction.
Ce document donne un aperçu des principales dispositions de la loi fédérale sur l’impôt sur le revenu de 2017 (appelée Tax Cuts and Jobs Act, et désignée « 2017 FITL » dans le présent document) qui touchent les assureurs de biens et de dommages, et qui sont toutes en vigueur pour les années d’imposition commençant après le 31 décembre 2017. Certaines dispositions touchent tous les contribuables d’entreprise et d’autres sont propres aux assureurs de biens et de dommages. Le document se concentre sur le revenu après impôt et sur les stratégies que les assureurs de biens et de dommages peuvent envisager pour optimiser le revenu après impôt. Les calculs fiscaux présentés dans ce document sont effectués à un niveau élevé et ne visent pas à saisir toutes les nuances et tous les détails d’une déclaration de revenus réelle. Les exemples et les calculs visent plutôt à illustrer l’impact des changements apportés à la législation fiscale, ainsi qu’à illustrer l’impact de différentes stratégies d’investissement et de tarification sur le revenu après impôt. La première section du document fournit des informations générales sur les principaux changements fiscaux fédéraux de 1986 et 2017 et leurs impacts sur les assureurs de biens et de dommages. La loi de réforme fiscale de 1986 (appelée « FITL de 1986 » dans le présent document) a été le dernier changement majeur apporté à la législation fiscale fédérale avant la FITL de 2017. Le contexte historique est important pour comprendre où nous en sommes. Nous incluons également le compte de résultat et le bilan d'une société fictive au 31 décembre 2017 et nous les utilisons comme base pour tester l'impact des divers changements apportés à la FITL de 2017. La deuxième section du document se concentre sur l'impact de la FITL de 2017 sur les stratégies d'investissement des assureurs de biens et de dommages. La troisième section du document a) se concentre sur les changements apportés aux taux d'imposition marginaux et aux règles d'actualisation des réserves pour sinistres des assureurs de biens et de dommages, et b) quantifie l'impact des changements sur le revenu après impôt de la société fictive. La quatrième et dernière section de l’article aborde les considérations de tarification pour les assureurs de biens et de dommages et illustre le revenu après impôt (exprimé en taux de rendement interne) avant et après la FITL de 2017. Un exemple d’approche est fourni pour quantifier le pourcentage de changement des taux de prime de 2018 requis pour atteindre le même taux de rendement interne que celui basé sur les modèles de tarification qui ont été utilisés en 2017 avant l’adoption de la FITL de 2017 pour promulguer les taux de prime de 2018, avec uniquement le changement de la loi fiscale comme « variable ».
Cette monographie illustre la mise en œuvre pratique du cadre de modélisation Hayne MLE en tant qu’outil puissant pour estimer une distribution de sinistres impayés. Elle commence par examiner le cadre de modélisation Hayne MLE à l’aide d’une notation standard. Elle aborde ensuite un certain nombre de problèmes pratiques liés aux données et aborde les tests diagnostiques des hypothèses du modèle. Elle explore ensuite diverses améliorations du cadre de base pour permettre aux modèles de traiter d’autres problèmes liés au risque de provisionnement et de tarification. Enfin, comme aucun modèle n’est parfait, des moyens de combiner ou de pondérer la crédibilité des résultats du modèle Hayne MLE avec divers autres modèles sont explorés afin d’arriver à une « meilleure estimation » de la distribution.
La fiabilité des données a toujours été essentielle aux activités des assureurs IARD, mais l’importance de la qualité des données a considérablement augmenté à mesure que de nouvelles sources de données et méthodes d’analyse, telles que l’apprentissage automatique et l’intelligence artificielle, sont devenues disponibles. L’expression « garbage in, garbage out » n’a jamais été aussi pertinente, et les actuaires doivent de plus en plus comprendre et quantifier l’impact de la qualité des données sur leur travail. Cette monographie commence dans la section 1 par une introduction au concept de gestion de la qualité des données, y compris une discussion sur ce que l’on entend par qualité des données. La section 2 aborde ensuite l’impact de la qualité des données sur différents processus actuariels et gammes de produits, suivie d’une présentation de l’état actuel de la qualité des données sur le marché de l’assurance IARD, tel qu’il ressort d’une enquête menée auprès des membres de la CAS dans la section 3. La section 4 analyse ensuite le traitement de la qualité des données par les régimes réglementaires mondiaux les plus importants en matière d’assurance. Dans la section 5, les auteurs décrivent les principales considérations à prendre en compte lors de la conception d’un cadre de gestion de la qualité des données, notamment l’architecture des données et la conception des technologies/systèmes ; les modèles de données courants, y compris les modèles de données relationnels et NoSQL ; et la gouvernance des données. En s'appuyant sur le modèle de données relationnelles, les auteurs définissent une série de types d'anomalies de données et les utilisent pour définir formellement les mesures de qualité des données dans la section 6. Enfin, dans la section 7, les techniques d'amélioration/d'imputation de la qualité des données sont discutées et démontrées sur un échantillon de données d'assurance. Les sections sont ordonnées en fonction des intentions du lecteur. Il est recommandé de se concentrer sur les sections 1 à 4 pour le lecteur intéressé par un aperçu de la gestion de la qualité des données et de son importance. Le lecteur qui souhaite un aperçu plus technique et pratique de la création d'une base de données et du travail avec des données anormales doit commencer par la section 1, puis mettre davantage l'accent sur les sections 5 à 7.
L'émergence des modèles bayésiens de Monte-Carlo à chaîne de Markov (MCMC) a offert aux actuaires une flexibilité sans précédent dans le développement de modèles stochastiques. Une autre avancée récente a été la publication sur le site Web de la CAS d'une base de données composée de centaines de triangles d'évolution des sinistres avec leurs résultats. Cette monographie commence par tester les performances du modèle Mack sur les données encourues et du modèle Bootstrap Overdispersed Poisson sur les données payées. Elle propose ensuite des modèles bayésiens MCMC qui améliorent les performances par rapport aux modèles ci-dessus. Les caractéristiques examinées comprennent (1) la reconnaissance de la corrélation entre les années d'accident dans les données encourues, (2) la possibilité d'un changement dans le taux de règlement des sinistres dans les données payées et (3) un modèle unifié combinant les données payées et encourues. Cette monographie se poursuit par une étude des dépendances entre les branches d'assurance et propose une façon de calculer une marge de risque de coût du capital.
Dans cette monographie, A Machine-Learning Approach to Parameter Estimation, le sixième volume de la série de monographies CAS, les boursiers CAS Jim Kunce et Som Chatterjee abordent l'utilisation des techniques d'apprentissage automatique pour résoudre les problèmes d'assurance. Leur modèle peut utiliser n'importe quel algorithme d'apprentissage automatique basé sur la régression pour analyser les relations non linéaires entre les paramètres des distributions statistiques et les caractéristiques liées à un problème spécifique. Contrairement à la stratification et à la segmentation traditionnelles, l'approche d'apprentissage automatique des auteurs pour l'estimation des paramètres (MLAPE) apprend les groupes de paramètres sous-jacents à partir des données et utilise la validation pour garantir un pouvoir prédictif approprié.
Dans cette monographie, Modèles linéaires généralisés pour la notation des assurances, le cinquième volume de la nouvelle série de monographies CAS, les auteurs Mark Goldburd, Anand Khare, Dan Tevet et Dmitriy Guller ont rédigé un guide complet pour la création d'un plan de notation des assurances à l'aide de modèles linéaires généralisés (GLM), en mettant l'accent sur l'application pratique. Bien qu'il existe de nombreux manuels et articles pour expliquer les GLM, cette monographie sert de « guichet unique » pour l'actuaire cherchant à comprendre le processus de création de modèles GLM du début à la fin. La monographie a été adoptée au programme de l'examen 8.
Dans cette monographie intitulée Using the ODP Bootstrap Model: A Practitioner's Guide, le quatrième volume de la nouvelle série de monographies de la CAS, l'auteur Mark R. Shapland, membre de la CAS, examine les problèmes pratiques et les solutions pour faire face aux limites des modèles ODP Bootstrap, y compris les considérations pratiques pour sélectionner les meilleures hypothèses et le meilleur modèle pour des situations individuelles. L'accent est mis sur le « pratique » et l'article illustre les outils de diagnostic dont un actuaire a besoin pour évaluer si un modèle fonctionne bien.
La monographie a été adoptée au programme de l’examen 7.
Dans cette monographie, les auteurs Greg Taylor et Gráinne McGuire examinent les modèles linéaires généralisés (MLG) pour la constitution de réserves pour pertes, en commençant par mettre l'accent sur l'échelle en chaîne. L'échelle en chaîne est formulée dans un contexte MLG, tout comme la distribution statistique de la réserve pour pertes. Cette structure est ensuite utilisée pour tester la nécessité de s'écarter du modèle MLG et pour envisager des extensions naturelles du modèle MLG qui se prêtent au cadre MLG.
La monographie a été adoptée au programme de l’examen 7.
Dans Distributions for Actuaries, David Bahnemann réunit deux éléments importants de la pratique actuarielle : une présentation académique des distributions paramétriques et l'application de ces distributions dans le paradigme actuariel. L'accent est mis sur l'utilisation de distributions paramétriques adaptées aux données empiriques sur les sinistres pour résoudre des problèmes actuariels standard, tels que la création de facteurs de limite accrus, la tarification des franchises et l'évaluation de l'effet des limites globales.
La monographie a été adoptée au programme de l’examen 8.
Cette monographie a été révisée et mise à jour sous la forme de la monographie CAS n° 8.
Dans cette monographie, Glenn Meyers présente une nouvelle façon de tester le pouvoir prédictif de deux méthodologies de provisionnement des pertes. À l'aide d'une base de données créée par la CAS qui se compose de centaines de triangles d'évolution des pertes avec leurs résultats, le volume commence par tester les performances du modèle Mack sur les données encourues et du modèle Bootstrap Overdispersed Poisson sur les données payées. L'émergence des modèles MCMC bayésiens ayant fourni aux actuaires une flexibilité sans précédent dans le développement de modèles stochastiques, la monographie identifie ensuite certains modèles MCMC bayésiens (Markov Chain Monte Carlo) qui améliorent les performances par rapport aux modèles ci-dessus. VEUILLEZ NOTER qu'il existe désormais une édition révisée de cette monographie (Monographie n° 8).
La monographie a été adoptée au programme de l’examen 7.
Monographies sur le développement
Ces ouvrages sont actuellement élaborés par des équipes d'auteurs en collaboration avec le comité éditorial des monographies CAS. Ils seront publiés sous forme de monographies CAS une fois achevés.
Cette monographie de la CAS offre un aperçu des principes fondamentaux de l'apprentissage automatique, puis examine comment l'apprentissage automatique peut être utilisé dans la tarification, en abordant la préparation des données, les variables, les fonctions de perte, les hyperparamètres, et plus encore.
Cette monographie à paraître de la CAS explore les interactions stratégiques sur les marchés de l'assurance, notamment la concurrence, les incitations et les cadres de prise de décision pertinents pour la pratique actuarielle.
Cette monographie à paraître dans la revue CAS propose un guide complet et pratique de la modélisation des événements rares et à fort impact. Elle intègre les fondements statistiques aux applications concrètes dans les domaines de l'assurance et de la gestion des risques.
Cette monographie de la CAS présentera une approche unifiée du professionnalisme actuariel, rassemblant les concepts fondamentaux, les structures organisationnelles et les cadres réglementaires qui régissent la conduite des actuaires.
